突如降りかかってきた孤独死の相続手続きにお困りの方をサポートする専門サイト。孤独死にまつわる遺産調査・遺産分割の方法・相続放棄を網羅的に解説します!
孤独死の相続手続き専門サイト
孤独死の遺産相続サポート
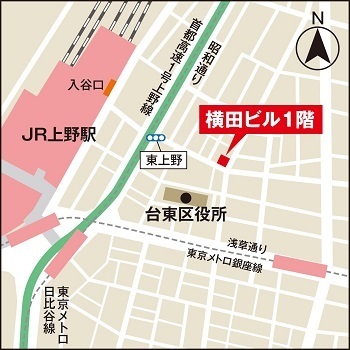
東京オフィス 東京都台東区東上野4-16-1 横田ビル1階(上野駅)
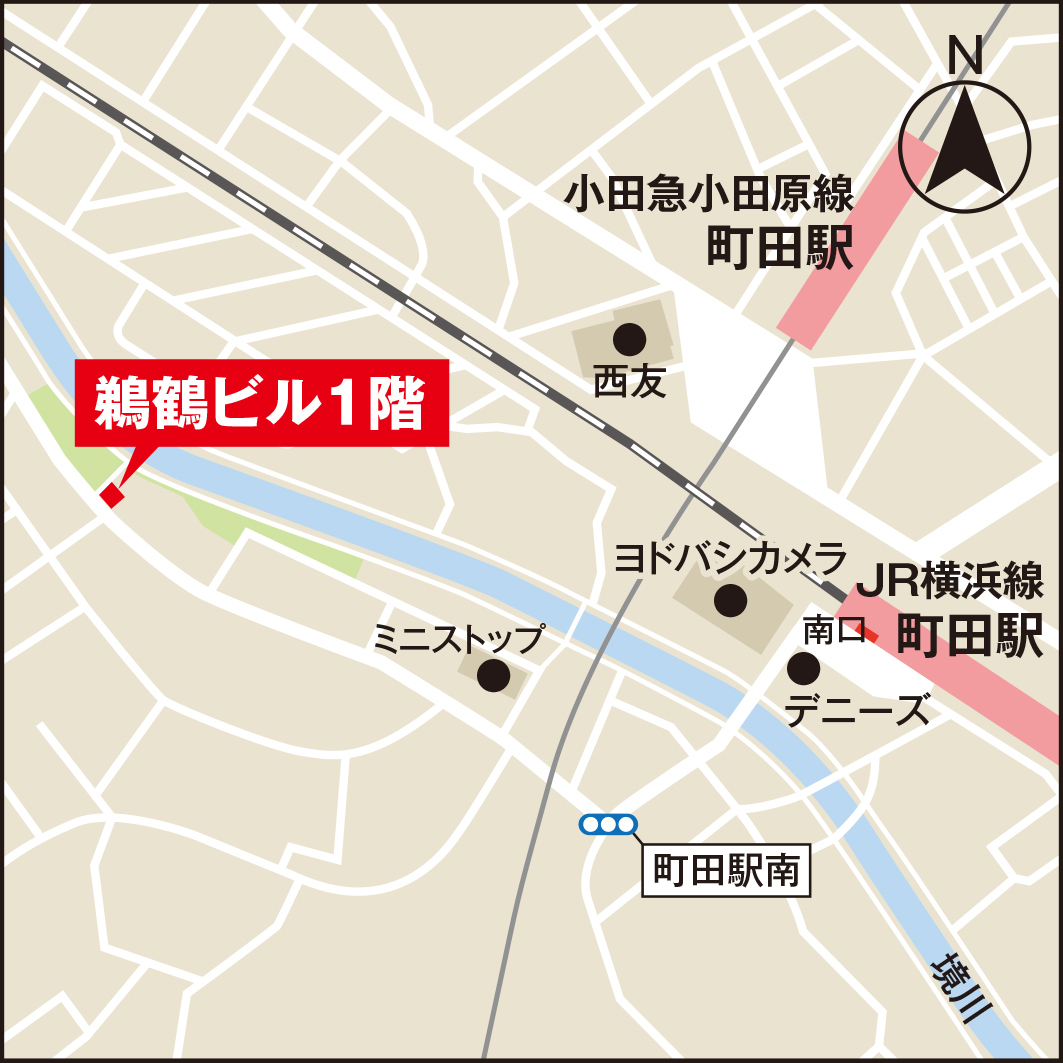
町田オフィス 相模原市南区上鶴間本町2-12-36 鵜鶴ビル1階(町田駅)
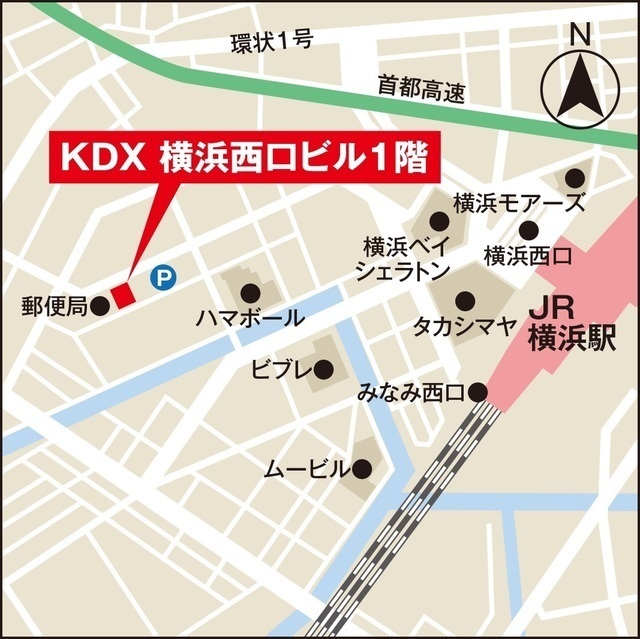
横浜オフィス 横浜市北幸2-10-36 KDX横浜西口ビル1階(横浜駅)
(運営:行政書士法人よしだ法務事務所)
業務エリア:東京を中心として神奈川・千葉・埼玉まで対応!
相続人で押し付けあう?!
売れない空き家問題
相続を起因として発生する空き家問題とは
現在、空き家問題については多くのメディア等で取り上げられていますので、ご存じの方も多いと思います。
今、全国には空き家が約318万戸※1あり、その数は年々増加傾向にあります。
※1 二次的利用(別荘など)、借手・買手待ち、新築建築中などを除く
なぜ、空き家が増え続けるのか、どうして空き家が問題として取り上げられるのでしょうか?
空き家問題は相続が起因している?
空き家から生じる問題点として、放火や倒壊の危険性、衛生面、防犯面、景観を損なう等、近隣住民の方にとっては不利益をもたらしてしまいます。
なぜこのような空き家問題が生じるかというと、相続が起因していると言われています。
被相続人が居住していたが今後使用予定がない不動産は、売却してしまえば済む話しなのですが、売りたくても売れない家はたくさんあるでしょう。
都市部の不動産であれば比較的容易に売却ができるかもしれませんが、地方都市や田舎の場合ですと買い手が少なくそうも簡単にはいきません。
なかなか売れずに時間だけが経過していくとどんどん価値は下がり、ますます売れなくなっていきます。
とはいえ、空き家を所有しているだけでも費用は掛かってしまいます。固定資産税や都市計画税などの一定の税金が掛かってきます。
建物がある土地は固定資産税が優遇されるため、老朽化した空き家を解体しないで放置するといった理由はこういった部分にもあるでしょう。
しかし、国もそのような空き家を放置させないために、「特定空き家※2」と認定した場合は固定資産税の優遇対象外としています。
※2 倒壊など著しく保安上危険となるおそれのある状態、著しく衛生上有害となるおそれのある状態、適切な管理が行われないことにより著しく景観を損なっている状態、その他周辺の生活環境の保全を図るために放置することが不適切である状態
このように、空き家問題には負のスパイラルが起きており、なかなか解決が難しい問題となっています。
空き家を売却した際の特例
相続又は遺贈によって取得した空き家(被相続人の居住用家屋※3、家屋の敷地)を売却して一定の要件に当てはまるときは、譲渡所得額から最大3,000万円の控除を受けることができます。空き家の売却を促すための特例となります。
※3 被相続人の居住用家屋とは、次の3つにすべて当てはまるものをいいます。
・昭和56年5月31日以前に建築されたこと
・区分所有建物登記がされている建物でないこと
・相続の開始の直前において、被相続人以外に居住をしていた人がいなかったこと
特例を受けるための適用要件
(1)令和9年12月31日までの間に売却
(2)売却した人が、相続又は遺贈により被相続人居住用家屋及び被相続人居住用家屋の敷地等を取得したこと
(3)次のA又はBの売却をしたこと
A 相続又は遺贈により取得した被相続人居住用家屋※4を売るか、被相続人居住用家屋とともに被相続人居住用家屋の敷地等※5を売ること。
B 相続又は遺贈により取得した被相続人居住用家屋※6の全部の取り壊し等をした後に被相続人居住用家屋の敷地等※7を売ること。
(4)相続の開始があった日から3年目の年の12月31日までに売却すること
(5)売却代金が1億円以下※8であること
(6)売却した家屋や敷地等について、相続財産を譲渡した場合の取得費の特例や収用等の場合の特別控除等、他の特例の適用を受けていないこと
(7)同一の被相続人から相続又は遺贈により取得した被相続人居住用家屋又は被相続人居住用家屋の敷地等について、この特例の適用を受けていないこと
(8)親子や夫婦など特別の関係※9がある人に対して売却したものでないこと
※4 相続の時から譲渡の時まで事業の用、貸付の用又は居住の用に供されていたことがないこと。譲渡の時において一定の耐震基準を満たすものであること。
※5 相続の時から譲渡の時まで事業の用、貸付の用又は居住の用に供されていたことがないこと。
※6 相続の時から取り壊し等の時まで事業の用、貸付の用又は居住の用に供されていたことがないこと。
※7 相続の時から譲渡の時まで事業の用、貸付の用又は居住の用に供されていたことがないこと及び取り壊し等の時から譲渡の時まで、建物又は構築物の敷地の用に供されていたことがないことの要件に当てはまることが必要。
※8 1億円以下であるかの判定は、相続の時からこの特例の適用を受けて被相続人居住用家屋又は被相続人居住用家屋の敷地等を売却した日から3年目の年の12月31日までの間に分割して売却した部分や他の相続人が売却した部分も含めた売却代金により行います。
※9 このほか生計を一にする親族、家屋を売却後その売却した家屋で同居する親族、内縁関係にある人、特殊な関係のある法人なども含まれます。
相続放棄をしても管理責任は残る
空き家問題に困っているのであれば、相続放棄をすれば解決するのではないかと考える方がいるかもしれませんが、相続放棄をしても空き家の管理責任は残る可能性があります。
民法940条
「相続の放棄をした者は、その放棄の時に相続財産に属する財産を現に占有しているときは、相続人又は第952条第1項の相続財産の清算人に対して当該財産を引き渡すまでの間、自己の財産におけるのと同一の注意をもって、その財産を保存しなければならない。」
次の相続人(または相続財産清算人)が決まり管理を始めることができるまでは、防犯面などの色々なリスクに備え、管理責任があると法律では義務付けられています。
空き家は放置しておけば、近隣の方に迷惑がかかってしまいますので、できる限り早期に対策と取って処分するなりリフォームするなりして、空き家状態を解消するようにしましょう。
なお、「相続の基本」「不動産売却」「孤独死の相続」についてもっと詳しく知りたい方は、当サイト内の全ての記事を網羅したこちらをご覧ください。ご自身の知りたい情報がきっと見つかると思います。↓↓
孤独死による相続手続きのことなら当事務所へお任せください!
突然の連絡により相続人となってしまった方を当事務所がサポートします!
「ご自身の親を孤独死で亡くされてしまった。」
「叔父が亡くなったと役所から通知がきた。」
「疎遠にしていた親族が亡くなったと電話がきた。」
「遺体の引き取りについて警察から連絡があった。」
このような特殊な相続事案でお困りでしたら、当事務所までご相談ください。
全くわからないゼロからの相続であっても、遺産調査からお客様の相続手続きを解決に導きます。
また、孤独死で問題となる事故物件処分についても対応しておりますので、総合的に解決できる事務所をお探しでしたら是非一度、当事務所までご相談ください!
専門性をもった当事務所の国家資格者がお客様の問題を、一緒に解決してみせます。
ご依頼は、各オフィスまで直接お問い合わせください!
孤独死に関する記事
≫孤独死の相続手続きが難しい理由
≫孤独死の相続手続きの流れ
≫まずは何からはじめるべきか
≫相続人の把握(相続人間で情報共有)
≫遺産の調査(自宅内の捜索)
≫相続放棄の検討
≫遺産分割協議
≫相続財産の解約と名義変更
≫自宅内の遺品整理
≫自宅の売却処分or賃貸解約
≫税務申告
≫孤独死の定義・データ
≫孤独死で多い死因と発生原因
≫孤独死の発見から葬儀まで
≫孤独死の葬儀代は誰が払うのか
≫孤独死の処理にかかる費用の目安
≫孤独死の相続開始日(推定死亡日)
≫孤独死での相続人の調べ方
≫遺品から見つけるべき大切な書類とは
≫プラス財産の調査方法
≫マイナス財産の調査方法
≫孤独死での相続放棄の選択
≫孤独死での相続放棄の3ヶ月期間伸長
≫孤独死があった自宅の遺品整理
≫孤独死の後始末(特殊清掃)
≫孤独死が事故物件に該当するか判断基準
≫孤独死があった家は売却処分できるのか
≫孤独死があった賃貸物件の解約・損害賠償
≫孤独死保険とは
≫孤独死と遺産相続
相続に関する記事
≫普通失踪と特別失踪とは
≫相続人で相続財産を分ける方法
≫胎児の相続権
≫法定相続人の範囲
≫法定相続分の計算方法
≫養子の相続権
≫内縁の配偶者と相続権
≫認知症の相続人がいる相続手続き
≫行方不明の相続人がいる相続手続き
≫未成年者の相続人がいる相続手続き
≫特別代理人の選任申立て
≫相続手続きと戸籍謄本の制度
≫遠方の戸籍謄本を取得する方法
≫死亡届と相続手続き
≫遺産分割協議の流れと進め方
≫生前のうちに相続放棄できるか
≫相続関係から離脱する2つの方法
≫相続不動産を換価分割する方法
≫換価分割の進め方と注意点について
≫換価分割での売り方と売却方針
≫相続不動産の換価分割まとめ
≫遺言が見つかっても遺産分割協議はできるのか
≫嫡出子と非嫡出子の法定相続分の違い
≫相続登記とは
≫相続開始後の賃料収入は誰のもの?
≫名義預金と相続について
≫借金も相続してしまうのか
≫香典は相続財産に含まれるか
≫被相続人の借金・債務の調査方法
≫未払いの病院代や光熱費は相続する?
≫葬儀費用は相続人に支払い義務がある?
≫準確定申告とは
≫海外在住の相続人がいる遺産分割
≫相続欠格とは
≫相続人の廃除とは
≫相続財産に含まれるもの
≫みなし相続財産とは
≫死亡保険金は相続税の課税対象か
≫死亡退職金は相続税の課税対象か
≫単純承認に該当する行為
≫限定承認とは
≫自筆証書遺言とは
≫秘密証書遺言とは
≫公正証書遺言とは
≫寄与分とは
≫特別受益とは
≫遺言書の検認手続きについて
≫自筆証書遺言と公正証書遺言の比較
≫遺留分とは
≫遺留分の放棄とは
≫相続放棄とは
≫相続放棄の申述方法
≫相続放棄の3ヶ月の期間伸長
≫3ヶ月経過後の相続放棄
≫相続放棄の撤回・取り消し
≫権利証を紛失した場合の相続登記
≫被相続人名義の預貯金口座の凍結
≫相続により凍結された預貯金口座の解約方法
≫預貯金口座の相続手続きまとめ
≫相続放棄と生命保険金
≫相続手続きの流れ
≫相続放棄と空き家の管理責任問題
≫代償分割とは
≫相続登記の期限
≫相続登記にかかる費用
≫遺産分割による相続登記
≫遺言による相続登記
≫遺贈の登記とは
≫相続税の申告義務者
≫相続税の申告期限
≫相続税の納付期限
≫小規模宅地等の特例とは
≫遺産分割協議が整わない相続税申告
≫相続税申告に必要な残高証明書と取引明細
≫株式・証券の相続手続きの方法
≫旧相続税と新相続税の比較
≫遺言を書くメリット・デメリット
≫遺言を絶対に書いておくべき人とは
≫遺言執行者とは
≫特別の方式による遺言とは
≫公正証書遺言の作成方法
≫遺言と意思能力の問題
≫無効とならないような自筆証書遺言
≫親に遺言を書いてもらうためには
≫遺言を書き直すことはできるか
≫公正証書遺言作成にかかる公証人手数料
≫遺言の一部変更・訂正の方法
≫遺言を紛失してしまったら
≫遺言の撤回・取り消しの方法
≫遺言に不動産を載せる際の注意点
≫付言事項とは
≫2通以上の遺言が見つかったら
≫相続税の分割払い
≫相続税の物納とは
≫相続税の配偶者控除とは
≫相続税の未成年者控除とは
≫相続税の障害者控除とは
≫相続税の申告をしなかったら
≫遺贈寄付とは
≫遺言で相続人以外に遺贈する注意点
≫「相続させる」趣旨の遺言とは
≫相続時精算課税制度とは
≫遺言の受取人が先に死亡したら
≫遺言の作成を専門家へ依頼するメリット
≫負担付き遺贈とは
≫遺産分割を放置するデメリットは
≫代襲相続と数次相続の違い
≫暦年贈与とは
≫二次相続を意識した遺産分割とは
≫養子縁組を使った相続税対策
≫売れない空き家問題
≫遺産分割調停とは
≫遺産分割調停の申立て方法
≫遺産分割調停に基づく相続財産の名義変更
≫遺言に基づく相続財産の名義変更
≫包括遺贈と特定遺贈の比較
≫遺贈と死因贈与の違い
≫換価分割で発生する税金
≫換価分割と譲渡所得税・みなし取得費
≫除籍謄本とは
≫改製原戸籍とは
≫資格者による職務上請求書の戸籍・住民票取得
≫相続手続きと専門家の関わり
≫相続手続きと行政書士
≫相続手続きと司法書士
≫相続手続きと弁護士
≫相続手続きと税理士
≫相続手続きと信託銀行
≫疎遠な相続人との遺産分割の進め方
≫成年後見制度とは
≫法定後見と任意後見の違い
≫後見人と遺産分割協議をする問題点
≫遺産分割協議後に相続財産が見つかったら
≫期限が存在する相続手続きまとめ
≫遺産分割協議書の作成方法
≫遺産分割協議書と遺産分割協議証明書の違い
≫換価分割・代償分割・現物分割の比較
≫普通養子縁組と特別養子縁組
≫団体信用生命保険と抵当権抹消
≫公正証書遺言の検索方法と調査
≫法定相続情報証明制度
≫法定相続情報一覧図の申請方法
≫法定相続情報一覧図と相続関係説明図の違い
≫高齢者消除
≫同時死亡の相続関係
≫準正
≫半血の兄弟の相続分について
≫相続財産管理人
≫法定相続登記後に遺産分割をしたら
≫数次相続が発生した場合の相続登記
≫相続分の譲渡
≫遺産分割協議のやりなおしはできるか
不動産売却に関する記事
≫相続した不動産売却の流れ
≫相続した不動産の相場調査の方法
≫相続不動産の「換価分割」とは
≫売却の前提に必要な相続登記
≫売却する相続不動産の名義は誰にすべきか
≫相続不動産の売却先は個人?不動産業者?
≫相続した共有持分のみ売却できるか
≫住宅ローンが残った相続不動産を売る方法
≫相続した借地付きの建物を売却する方法
≫相続した底地を売却する方法
≫相続した戸建てを売却する注意点とは
≫相続したマンションを売却する注意点とは
≫相続人同士が遠隔地の場合の相続不動産売却
≫遠方の相続不動産を売却する方法
≫売りたい相続不動産の中で亡くなった場合
≫売りたい相続不動産が再建築不可の場合
≫売約予定の相続したマンションの管理費の支払い
≫相続した建物が未登記でも売却できるか
≫相続した土地の売却に測量が必要な理由
≫隣地と仲が悪い場合の測量問題
≫相続不動産の売却にかかる経費一覧
≫不動産売却にかかる仲介手数料
≫司法書士の相続登記費用
≫建物解体工事の費用相場
≫残置物撤去業者の費用相場
≫遺品整理業者の費用相場
≫測量士・土地家屋調査士の測量の費用相場
≫不動産売買契約書に貼る収入印紙額
≫相続した空き家の売却と譲渡所得税
≫みなし取得費を使った譲渡所得税の計算
≫不動産の登記簿謄本の取得方法
≫不動産の登記簿謄本の読み方と解説
≫抵当権設定登記と抵当権抹消登記
≫建物表題登記と建物滅失登記
≫土地の分筆登記と合筆登記
≫登記済権利証と登記識別情報
≫相続を原因とする空き家問題
≫空き家対策特別措置法
≫空き家を放置するデメリット
≫相続した空き家の譲渡所得税3000万円の特別控除
≫低廉な空き家の仲介手数料改正
≫相続した不動産売却の流れ
≫不動産売買における手付金
≫3つの媒介契約の比較
≫公簿売買とは
≫重要事項説明書とは
≫区分建物
≫セットバック
≫借地権
≫旧借地法と新借地法の違い
≫瑕疵担保責任
≫危険負担
≫建ぺい率
≫容積率
≫建築確認
≫残金決済
≫公示価格
≫固定資産税評価額
≫路線価
≫評価証明書と公課証明書の違い
≫区分所有者変更届
≫住宅用家屋証明書
各オフィスへのアクセス
お気軽に最寄りのオフィスへお問合せください!!
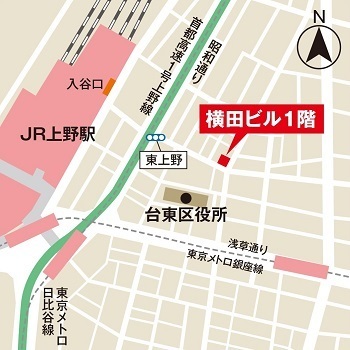
〒110-0015
東京都台東区東上野4-16-1
横田ビル1階
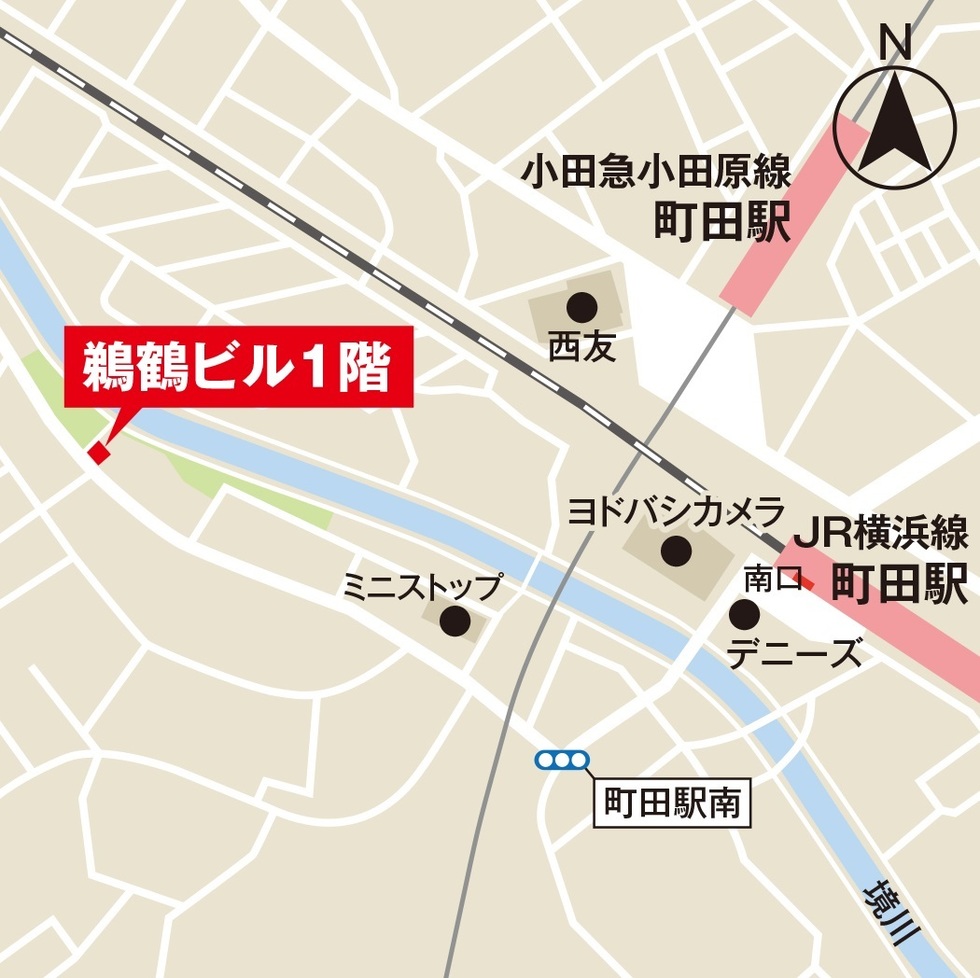
〒252-0318
相模原市南区上鶴間本町2-12-36 鵜鶴ビル1階
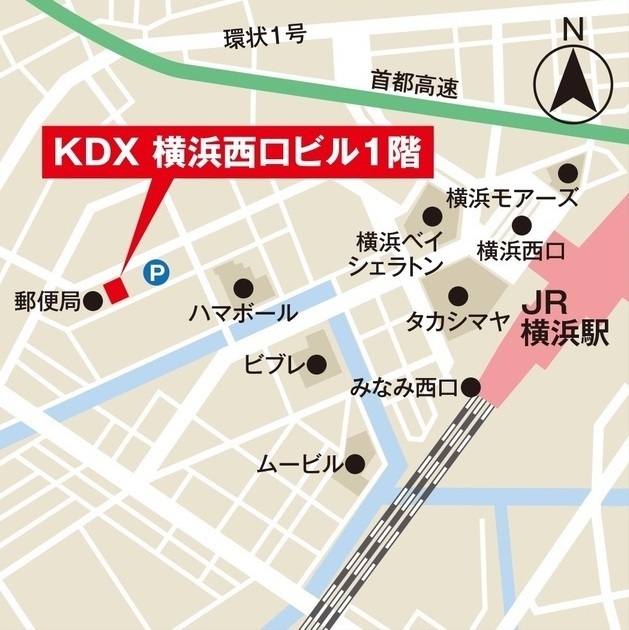
〒220-0004
横浜市西区北幸2-10-36
KDX横浜西口ビル1階(駐車場有)
サイドメニュー
当グループ代表からお客様へ
孤独死にまつわる相続手続きは、多岐に渡る専門知識が必要な非常に難しい業務です。
死後間近の自宅内立ち入り等、我々専門家によっても精神的につらい業務ですが、弊所の国家資格者がお客様の問題解決に向けて全身全霊で立ち向かいます!
メディア・取材実績
「NHKクローズアップ現代」
「AERA(アエラ)/相続編」
「経営の原理原則を貫くニッポンの社長たち」、他多数
孤独死相続の専門家の東京代表
当社松浦代表が「感動、仕事人。HIKOMA」の取材を受けました。
インタビュー記事についてこちらからご覧いただけます。
当事務所の画像集
東京オフィス
町田オフィス
横浜オフィス
業務対応エリア
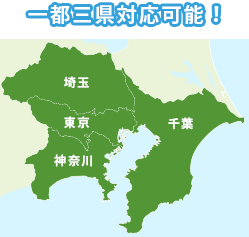
東京都を中心として一都三県に業務対応!遠方の売却処分もご相談下さい!
東京都内
新宿区・千代田区・中央区・文京区・渋谷区・目黒区・江東区・墨田区・江戸川区・葛飾区・足立区・北区・荒川区・板橋区・豊島区・練馬区・中野区・杉並区・世田谷区・港区・品川区・大田区・台東区・小平市・西東京市・武蔵野市・三鷹市・府中市・調布市・立川市・町田市・八王子市、他
神奈川・千葉・埼玉
横浜市中区・西区・南区・神奈川区・保土ヶ谷区・鶴見区・金沢区・磯子区・青葉区・緑区・戸塚区・泉区・港北区・都筑区・栄区・港南区・旭区・瀬谷区・藤沢市・鎌倉市・茅ヶ崎市・川崎市・横須賀市・逗子市・三浦市・小田原市・平塚市・秦野市・厚木市・伊勢原市・大和市・海老名市・座間市・綾瀬市・相模原市、千葉県・埼玉県全域
日本全国の不動産に対応!
当事務所では、日本全国の不動産に対応していますので、遠方の不動産を相続された場合も是非ご相談ください!